연말정산의 시기기 다가왔습니다. 그런데 연말정산의 의미가 무엇인지 연말정산에 적용되는 소득공제가 무엇이고 세액공제가 무엇인지 궁금한 점이 많았습니다.
그래서 연말정산의 의미와 연말정산에 필요한 소득공제 세액공제가 무엇인지 알아보겠습니다.
연말정산이란
- 근로자가 올해 납부한 근로소득세를 정산하는 절차로서 원천징수의무자(회사)가 다음 연도2월분의 급여를 지급하는 때에 매월 급여 지급시 이미 원천징수한 세액이 세법에 따라 정확하게 계산한 연간 근로소득세액보다 많은 경우 많이 낸 세금을 돌려 주고, 적게 낸 경우에는 추가 납부한다.
그러면 먼저 총급여에 대해 얼마의 세금이 부과되는 지 과세표준에 대해 알아보겠습니다.
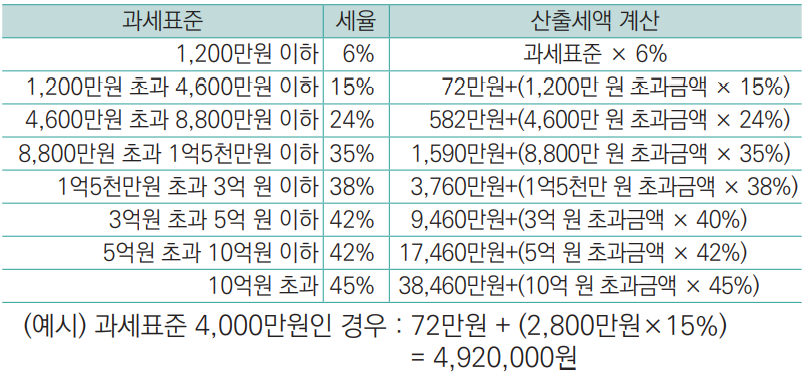
위의 과세표준을 기준으로 부과된 세금에 대해 소득공제와 새액공제가 들어갑니다.
소득공제를 통해 새로운 과세표준을 정하게 됩니다.
과세표준 = 근로소득금액 - 인적공제 - 연금보험료공제 - 특별소득공제 - 그밖의 소득공제
+ 소득공제 종합한도 초과액
(근로소득금액 = 총급여액 - 근로소득공제)
여기에 세액감면 및 세액공제가 들어갑니다.
소득공제
과세표준을 계산하기 위하여 과세대상소득(총급여액) 중에서 일정금액을 공제하는 것을 말함
- 근로소득공제, 인적공제, 특별소득공제, 그 밖의 소득공제가 있음
- 소득공제는 공제금액에 해당 근로자에게 적용되는 세율을 곱한 만큼 세금 감소 효과가 있음
ex) 부양가족 1명당 150만원의 기본공제를 받는 경우 세율이 6%인 경우
150만원 × 6% = 9만원의 세액감소 효과
세액공제
과세표준에서 세율을 적용하여 산출된 세액에서 세액감면을 공제한 후 특정목적에 따라 세법에서 규정한 세액만큼 공제하는 것을 말함
- 근로소득세액공제, 자녀세액공제, 연금계좌세액공제, 특별세액공제, 월세액 세액공제 등이 있음
- 세액공제는 공제대상금액에서 세액공제율을 적용한 금액만큼 세액감소효과
ex) 의료비 공제대상금액이 300만원인 경우
300만원 × 15% = 450,000 세액감소 효과
1) 소득공제 종류
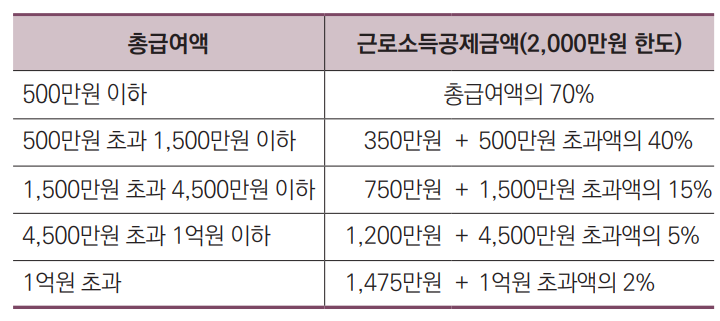
● 근로소득공제
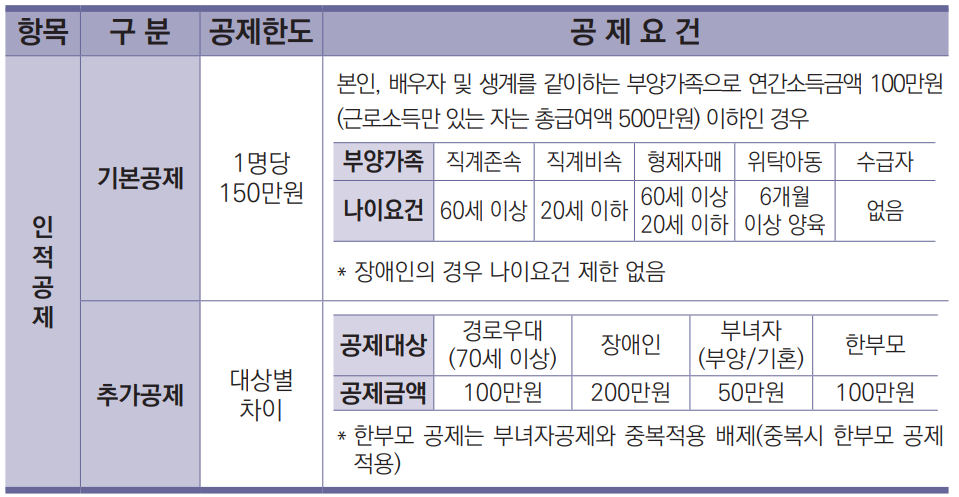
● 인적공제
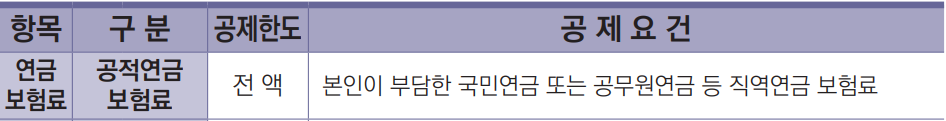
● 연금보험료공제
● 특별소득공제
- 보험료 공제 : 국민건강보험료 , 고용보험료, 노인장기요양보험료 전액공제
- 주택자금 공제
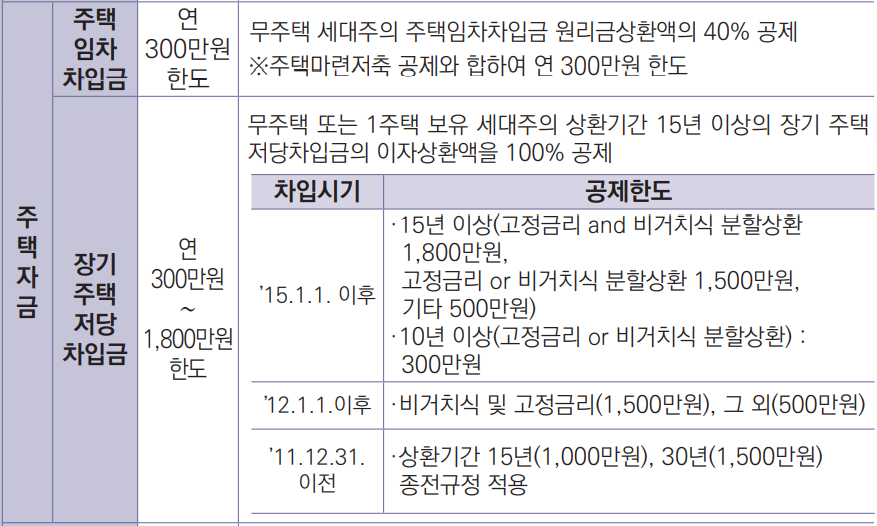
- 기부금공제 (이월분) : 이월된 지정기부금 중10년 내 이월된 공제 한도 내 기부금
● 그 밖의 소득공제
- 개인연금저축('00.12.31. 이전가입)의 경우 납입액의 40% 공제 연 72만원 한도
- 소기업 소상공인 공제부금 소득공제(중소기업중앙회에서 운영하는 노란우산공제)
2016년 이후 가입분부터 총급여액 7천만원 이하인 법인대표자의 경우 소득공제 가능
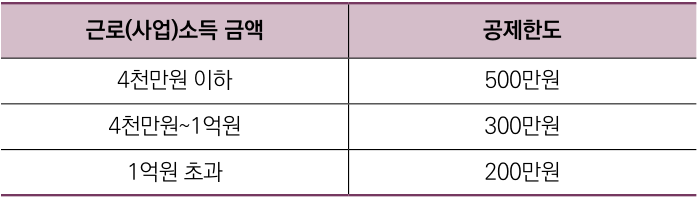
- 주택마련저축 : 무주택 세대주로서 총급여액 7천만원 이하인 근로자의 주택청약종합저축, 청약저축 등 에 납입한 금액 의 40% 공제 연 300만원 한도
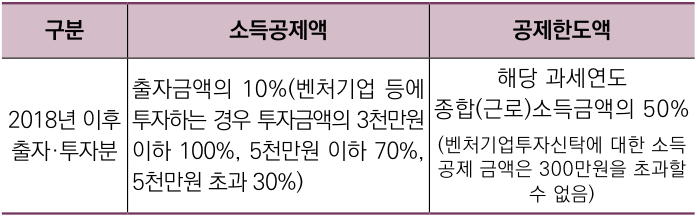
- 벤처투자조합 출자 등에 대한 소득공제 :
중소기업창업투자조합, 벤처기업 등에 투자 시 출자 · 투자일에 속하는 과세연도에서 공제
(공제시기 변경 신청시 출자 또는 투자 후 2년이 되는 날이 속하는 과세연도까지 1과세연도까지 1과세 연도를 선택하여 공제)
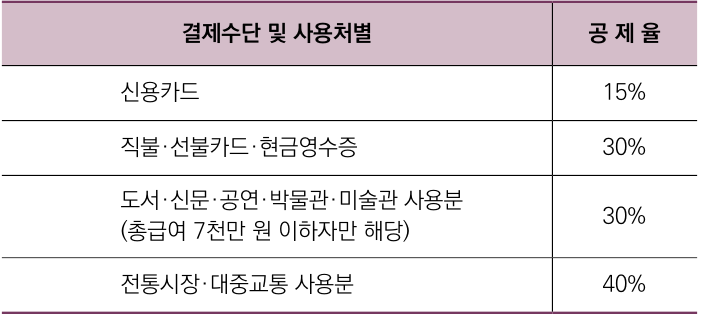
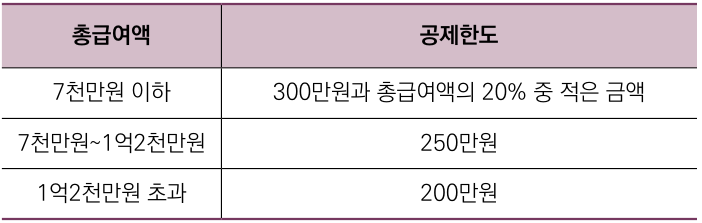
- 신용카드 등 사용금액 소득공제 :
○ 공제액 : 신용카드, 직불카드, 선불카드, 현금영수증 사용액의 합계액 중 총급여액의 25%를 초과
하는 금액의 15% ~ 40%를 소득공제
○ 2021년 소득금액 중 2020년 대비 5%를 초과하여 증가한 금액의 10% 소득공제
○ 공제한도 : 총급여액에 따른 공제한도 + 도서 · 신문 · 공연 · 박물관 · 미술관 사용분 100만원
(총급여 7천만원 이하자),
전통시장 사용분 100만원,
대중교통 이용분 100만원,
2021년 신용카드 등 소비증가분 100만원
- 우리사주조합출연금 소득공제 : 연 400만원한도, 벤처기업 연 1,500만원 한도
우리사주조합원이 우리사주를 취득하기 위하여 우리사주조합에 출연한 금액
- 고용유지 중소기업 근로자 소득공제 : 연 1,000만원 한도
2021.12.31 까지 임금삭감액(직전 과세연도 연간 임금총금액 - 해당 과세연도 연간 임금총금액)의 50% 공제
- 장기집합투자증권저축 소득공제 : 최대 240만원 공제
장기집합투자증권저축 납입액(연 600만원 한도)의 40% 공제, 해당 과세기간의 총급여액이 8천만원을 초과하는 경우 공제 배제
● 소득공제 종합한도 초과액
종합한도 대상 소득공제가 2,500만원을 초과하는 경우 초과금액을 과세표준에서 합산
종합한도 대상 소득공제 : 주택자금, 소기업 · 소상공인 공제부금, 청약저축 등, 우리사주조합출연금,
신용카드, 투자조합 등 출자(공제율 30 · 50 · 70 · 100% 적용분 제외),
장기집합투자증권저축
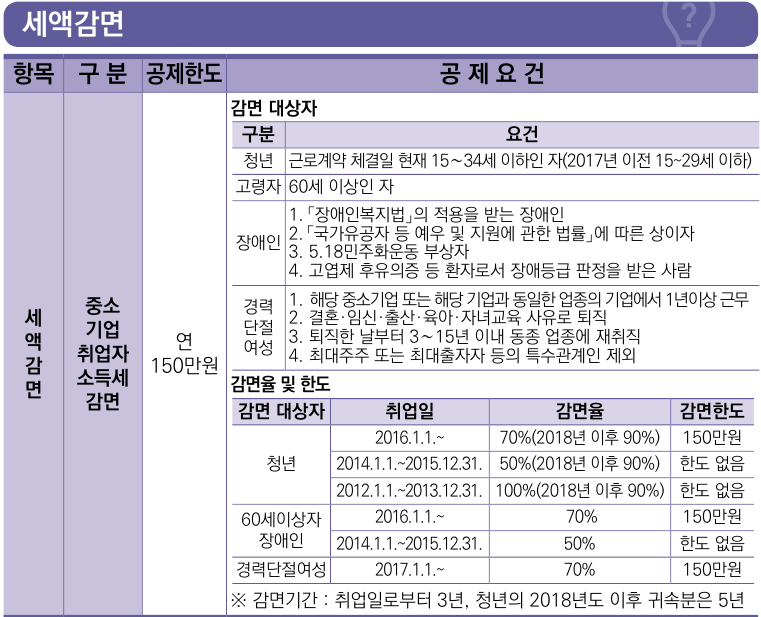
2) 세액감면
3) 세액공제 종류
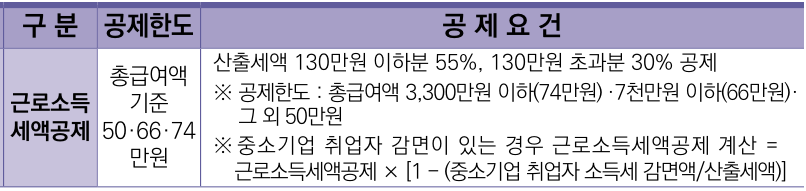
● 근로소득 세액공제
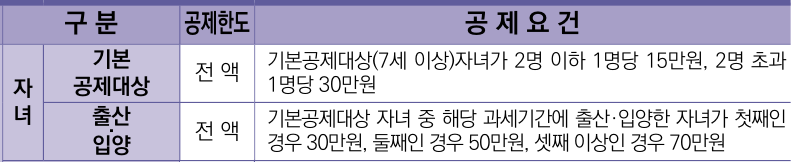
● 자녀 세액공제
● 연금 세액공제
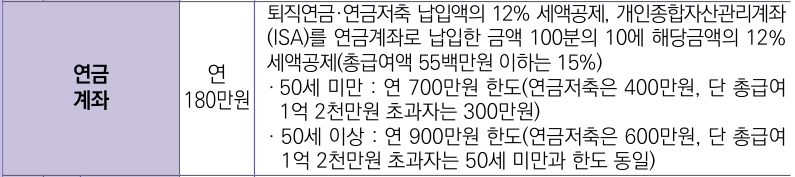
● 보험료 세액공제
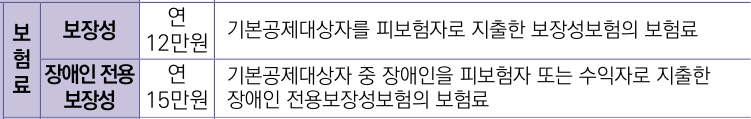
● 의료비 세액공제
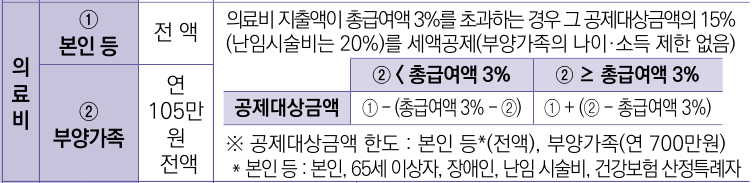
● 교육비 세액공제
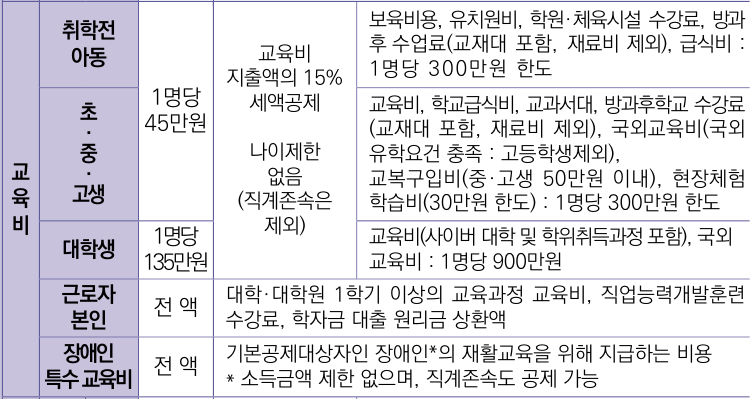
● 기부금 세액공제
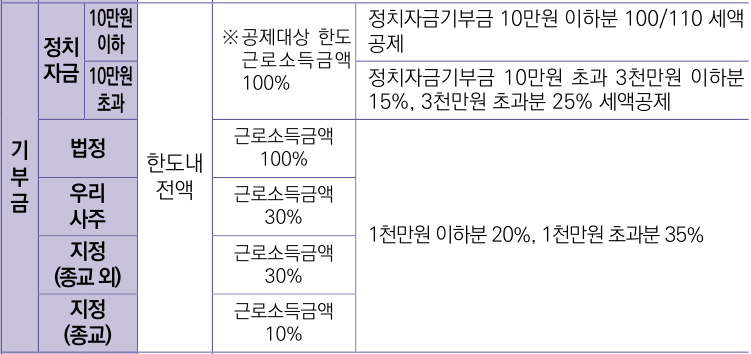
● 표준 세액공제

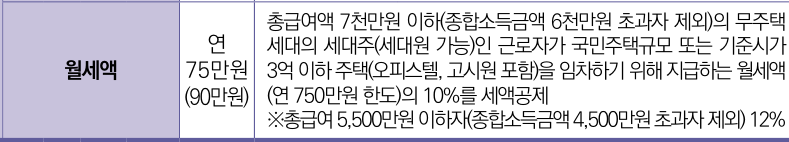
● 월세액 세액공제
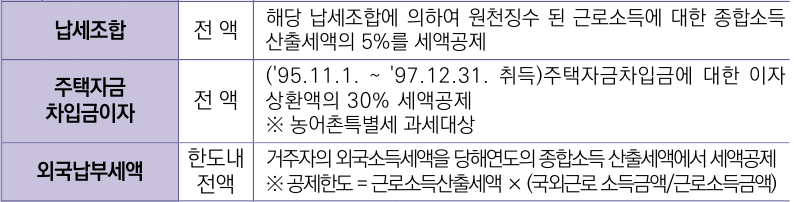
● 그 밖의 기타 세액공제
'세금 및 금융정보' 카테고리의 다른 글
| 연말정산 간소화서비스 (0) | 2022.01.19 |
|---|---|
| 연말정산 꿀팁 및 궁금한 점 정리했습니다. (0) | 2022.01.18 |
| 달라진 2021년 근로소득 연말정산 - 간소화자료 일괄제공서비스 (0) | 2022.01.01 |


댓글